入境旅游是衡量一個國家旅游國際競爭力的重要指標。2011年至2012年初,我國入境旅游市場整體保持平穩發展態勢,但受全球經濟復蘇乏力、歐債危機持續發酵以及人民幣升值等因素影響,月度接待人數呈現一定波動。本文基于2011年1月至2012年1月的相關數據,對該期間我國入境旅游接待人數情況進行簡要分析。
一、總體規模與走勢
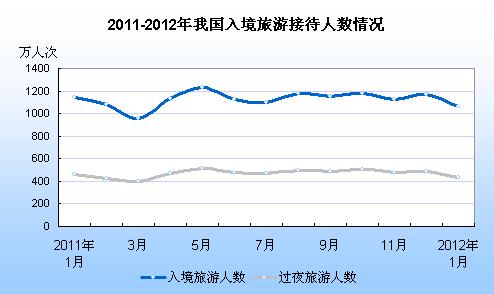
2011年全年,我國入境旅游接待人數整體保持在較高水平,月度數據大致在1000萬至1300萬人次之間波動。從趨勢看,年初受春節假期和冬季氣候影響,1—2月接待人數相對較低;3月起逐步回升,4—6月進入春季旅游旺季,接待人數明顯增加;7—8月暑期達到年內高峰,單月接待人數接近或突破1300萬人次;9—10月受中秋、國慶長假帶動,市場熱度延續;11—12月隨天氣轉冷,接待人數有所回落。
二、季節性特征明顯
該期間入境旅游接待人數呈現典型的季節性特征:
- 春季回暖(3—5月):隨著氣溫回升和假日增多,外國游客及港澳臺同胞入境數量穩步上升。
- 暑期高峰(7—8月):學生假期和家庭出游疊加,成為全年接待量最高的階段。
- 秋冬回落(11—12月):北方氣溫下降,傳統淡季來臨,接待人數環比減少。
- 2012年1月:受元旦和春節假期臨近影響,入境旅游接待人數較2011年12月有所回升,但與2011年同期相比基本持平,略低于暑期高峰水平。
三、月度變化情況
以2011年1月為起點,1—2月入境接待人數處于相對低位;3月開始逐月攀升,4—5月增速加快;6—8月維持在全年高位;9—10月小幅波動,但依然高于年初水平;11—12月出現季節性下降。2012年1月,由于春節假期在1月下旬,節前入境游客有所增加,但當月總量未出現明顯突破,整體延續了冬季相對平緩的態勢。
四、影響因素分析
- 全球經濟環境:2011年歐債危機蔓延,歐美等主要客源市場經濟低迷,居民出境旅游意愿受到抑制,對我國入境旅游形成一定拖累。
- 人民幣匯率:人民幣持續升值提高了境外游客來華旅游的成本,對入境旅游需求產生負面影響。
- 國內因素:我國旅游基礎設施不斷完善,簽證便利化程度逐步提高,加上2011年“中華文化游”主題年推廣,對穩定入境市場起到積極作用。
- 突發事件:部分月份受自然災害、疫情等短期因素影響,局部地區入境旅游接待出現波動。
五、結論
2011年1月至2012年1月,我國入境旅游接待人數呈現“旺季高、淡季低”的季節性波動,全年總量保持基本穩定。盡管面臨外部經濟環境的不利因素,但國內旅游供給不斷優化和宣傳推廣持續加力,使入境旅游市場未出現大幅下滑。2012年1月作為觀察期末,接待人數延續了冬季平緩走勢,為后續入境旅游市場的恢復和增長奠定了基礎。